Ticari Satışta Ayıp İhbarı: İşletmeye Gelen Mal Kusurluysa Ne Yapılmalı?
Ticari satışta ayıp ihbarı, teslim edilen maldaki kusurun satıcıya süresinde bildirilmesidir. Tacirler arasındaki satışta ayıp teslim sırasında açıkça belliyse iki gün içinde bildirim yapılmalıdır. Açıkça belli olmayan, incelemeyle anlaşılabilecek ayıplarda mal teslimden itibaren sekiz gün içinde incelenmeli veya incelettirilmeli, bulunan ayıp aynı süre içinde bildirilmelidir. Olağan incelemeyle ortaya çıkarılamayan gizli ayıp sonradan anlaşılırsa satıcıya hemen haber verilmelidir. İşletme, teknik raporun tamamlanmasını beklerken bildirim süresini kaçırmamalı; teslim tarihini, kusurun ilk görüldüğü anı ve satıcıya ulaşan açıklamayı belgelemelidir. Bu süreler, dava zamanaşımından ayrıdır. Satıcının ağır kusuru gibi istisnalar ayrıca değerlendirilir.
Bu kurallar hangi alımlar için geçerlidir?
Bu rehber, Türkiye içindeki tacirler arası taşınır mal satışlarına odaklanır. Örneğin bir üreticinin başka bir işletmeden standart makine parçası, hammadde veya satışa sunacağı ürünleri alması bu kapsamda değerlendirilebilir. Tarafların sıfatı ve işlemin ticari işletmeleriyle bağlantısı, sözleşme ve ticaret sicili kayıtlarıyla belirlenmelidir. Her faturalı alışverişe aynı kurallar uygulanmaz.
Kişisel ihtiyacı için mal alan tüketicinin durumu, yalnız adı gerçek kişi olduğu için tacir sayılmayan alıcı ve özel üretim gerektiren eser sözleşmesi farklı hukuki değerlendirme ister. Bir işin teklifinde “satış” yazması, ilişkinin mutlaka satış sözleşmesi olduğunu göstermez. Tasarım, imalat, montaj ve işletmeye alma yükümlülükleri varsa sözleşmenin bütünü okunmalıdır. Yabancı satıcıyla yapılan alımlarda uygulanacak hukuk ve milletlerarası satış kuralları ayrıca incelenir.
Türk Ticaret Kanunu’nun (TTK) 23. maddesi ticari satışın özel hükümlerini, Türk Borçlar Kanunu (TBK) ise satıcının ayıptan sorumluluğunu ve alıcının haklarını düzenler. Araç alımlarının kendine özgü belge ve teknik inceleme sorunları için ikinci el araçta gizli ayıp rehberine bakılabilir. Buradaki ticari bildirim süreleri tüketici işlemlerine doğrudan taşınmamalıdır. TTK m.23.
Hangi kusur satıcının sorumluluğunu doğurabilir?
Ayıp, yalnız malın çalışmaması değildir. Satıcının bildirdiği özelliğin bulunmaması veya malın değerini ve beklenen kullanım yararını önemli ölçüde azaltan maddi, hukuki ya da ekonomik eksiklik de ayıp olabilir. Siparişte belirlenen dayanıklılık sınıfını sağlamayan bağlantı parçası, vaat edilen kapasitede çalışmayan standart cihaz veya kararlaştırılan bileşimi taşımayan hammadde bu açıdan incelenebilir.
Satıcının kusuru bilmediğini söylemesi tek başına sorumluluğu kaldırmaz. Bununla birlikte işletmenin yanlış depolama veya kullanımından doğan hasarı satıcıya yüklemek için ayrıca dayanak gerekir. Teknik inceleme, sorunun ne olduğunu, neden oluştuğunu ve teslim anındaki durumla bağlantısını açıklamalıdır. Yalnız “ürün arızalıdır” yazan servis kaydı çoğu zaman bu soruların tamamını cevaplamaz. TBK m.219.
Alıcının sözleşme kurulurken bildiği ayıplar bakımından TBK 222 dikkate alınır. Bu nedenle numune, ürün tanımı ve satış öncesinde açıklanan kusurlar saklanmalıdır. “İkinci kalite” denilerek satılan ürünün hangi özelliklerinin eksik olabileceği ile daha sonra çıkan farklı bir kusur aynı şey değildir. Sorumluluğu sınırlayan sözleşme maddeleri de incelenir. Satıcı ayıplı devirde ağır kusurluysa sorumluluğu kaldıran veya sınırlayan anlaşma kesin hükümsüzdür. TBK m.221 ve 222.
İki gün, sekiz gün ve hemen bildirim nasıl ayrılır?
Ayıbın hangi gruba girdiği yalnız ne zaman fark edildiğine göre belirlenmez. Teslimde açıkça görülebilen bir kusurun depoda geç kontrol edilmesi, onu gizli ayıp hâline getirmez. Öte yandan olağan incelemenin ortaya çıkaramayacağı iç yapı bozukluğu, malın tesliminden daha sonra anlaşılabilir. Ürünün niteliği, makul kontrol yöntemi ve teknik bulgular birlikte değerlendirilir.
| Durum | Süre ve başlangıç | İşletmenin yapacağı işlem | Dayanak ve önemli ayrım |
|---|---|---|---|
| Ayıp teslim sırasında açıkça belli | Teslimden itibaren iki gün | Kusuru belirleyip satıcıya bildirmek | TTK 23/1-c. Sekiz günlük inceleme süresini beklememek gerekir. |
| Ayıp teslimde açıkça belli değil, incelemeyle anlaşılabilir | Malı teslim aldıktan sonra sekiz gün | Bu sürede incelemek veya incelettirmek ve çıkan ayıbı aynı süre içinde bildirmek | TTK 23/1-c. İnceleme ile bildirim için ayrı ayrı sekizer gün yoktur. |
| Olağan gözden geçirmeyle ortaya çıkarılamayan ayıp | Sonradan anlaşıldığında hemen | İlk bulguları gecikmeden satıcıya iletmek, teknik tespitleri korumak | TBK 223/2. Öğrenmeden sonra otomatik yeni bir sekiz günlük süre verilmez. |
| Ayıptan doğan dava | Kural olarak alıcıya devirden itibaren iki yıl | Talep ve zamanaşımını ayrıca izlemek | TBK 231. Daha uzun sorumluluk üstlenilmesi ve satıcının ağır kusuru dikkate alınır. |
Kanundaki günler kendiliğinden “iş günü” olarak okunmamalıdır. Gün hesabında başlangıç gününün sayılmaması ve son günün kanuni tatile rastlaması gibi hususlar TBK 92 ve 93 çerçevesinde değerlendirilir. Sözleşmedeki süre hükümleri, teslimin gerçekleştiği an ve varsa tatil anlaşması birlikte kontrol edilmelidir. Son güne bırakılmayan, ulaşması belgelenmiş bildirim süre tartışmasını azaltır.
Ayıbın zamanında bildirilmemesi, malın bu hâliyle kabul edilmiş sayılması sonucunu doğurabilir. Ancak bu sonuç istisnasız değildir. Ağır kusurlu satıcı, geç bildirimi ileri sürerek sorumluluktan kurtulamaz. Satıcılığı meslek edinmiş kişilerin bilmesi gereken ayıplarda da TBK 225 uygulanır. Bu istisnaya dayanılacaksa satıcının uzmanlığı, önceki uyarılar veya kusuru gösteren teknik bulgular somutlaştırılmalıdır. İstisna bulunduğu düşüncesiyle bildirimi ertelemek doğru olmaz. TBK m.223 ve 225.
Bildirimde ne yazılmalı, kime gönderilmeli?
Muhatap, satış sözleşmesinin tarafı olan satıcıdır. Üreticiye veya servis firmasına açılan kayıt, satıcıya yapılması gereken bildirimin yerine her durumda geçmez. Faturadaki unvan, sipariş teyidi ve şirketin güncel iletişim bilgileri karşılaştırılmalıdır. Satış temsilcisiyle görüşülmüşse bu kişinin hangi şirket adına hareket ettiği ve bildirimi almaya yetkili olup olmadığı da önem taşır.
Bildirim; sipariş veya sözleşmeyi, teslim tarihini, ürün kodunu, seri ya da parti numarasını, kusurun belirtilerini ve etkilenen miktarı göstermelidir. İlk incelemede yalnız belirli bir partide sorun görülmüşse bütün sevkiyatın bozuk olduğu kesinmiş gibi yazılmamalıdır. Fotoğraf ve ilk test sonuçları eklenebilir. Henüz sebebi belirlenmeyen arıza için kesin teknik teşhis uydurmak yerine gözlenen durum açıklanır; sonraki bulgular ek bildirimle iletilebilir.
Ayıbı haber vermek ile sözleşmeden dönmek veya satıcıyı temerrüde düşürmek farklı işlemlerdir. TTK 18/3, tacirler arasında temerrüt, fesih ve dönme bildirimleri için noter, taahhütlü mektup, telgraf veya güvenli elektronik imzayla kayıtlı elektronik posta yöntemlerini düzenler. Bildirim bu iradeleri de içeriyorsa uygun yöntem seçilmelidir. Sıradan bir e-postanın güvenli elektronik imzalı KEP ile aynı olduğu varsayılmamalıdır. TTK m.18/3.
Gönderilen metnin son hâli, ekleri ve gönderim ile ulaşma kayıtları birlikte saklanmalıdır. Sadece telefonla konuşmak, neyin hangi tarihte bildirildiğinin ispatını güçleştirir. Satıcının “servisi bekleyin” cevabı da bildirim ve dava sürelerini kendiliğinden uzatmış sayılmaz. Onarım veya inceleme konusunda anlaşılmışsa kapsam, teslim alınan ürünler ve tarafların mevcut talepleri yazılı açıklığa kavuşturulmalıdır.
Faturaya itiraz etmek ayıp ihbarı yerine geçer mi?
Faturaya itiraz ile maldaki ayıbı bildirmek ayrı değerlendirilir. TTK 21/2’deki sekiz gün, faturanın alınmasından itibaren içeriğine itirazla ilgilidir. TTK 23’teki inceleme ve bildirim ise malın teslimi ve kusurun anlaşılmasıyla bağlantılıdır. Fatura maldan önce veya sonra gelebileceğinden iki süre aynı gün başlamayabilir.
Bir yazının her iki bildirimi de içermesi mümkündür; bunun için ayıp açıkça anlatılmış olmalıdır. Yalnız bedeli veya vergi bilgisini reddeden bir kayıt, maldaki çatlağın satıcıya bildirildiğini göstermeyebilir. İade faturası düzenlemek de malın fiilen iade edildiğini, satıcının dönmeyi kabul ettiğini veya uyuşmazlığın çözüldüğünü tek başına kanıtlamaz.
Satıcının ödeme talebiyle karşılaşılmışsa fatura ve cari hesap alacağının tahsili rehberi, faturanın dayanak belgelerle ilişkisinin anlaşılmasına yardımcı olur. Ayıp iddiası bulunması, gelen mahkeme veya icra evrakının cevapsız bırakılmasını haklı kılmaz. O evraktaki başvuru ve itiraz süreleri ayrıca incelenmelidir.
Malı tamir ettirmeden veya geri göndermeden önce ne yapılmalı?
Ayıplı ürünleri sağlam stoktan ayırın. Parti ve seri numaralarını görünür biçimde kaydedin; ambalajı, teslim etiketlerini, numuneleri ve cihazın hata kayıtlarını koruyun. Teknik olarak mümkünse ilk durum fotoğraf ve videoyla belgelenmelidir. Ürünü çalıştırmak güvenliği tehlikeye atıyorsa sırf delil elde etmek için kullanıma devam edilmemelidir.
Onarım, parça değişimi, eritme, yeniden işleme veya toplu imha, ayıbın kaynağını göstermeyi zorlaştırabilir. Delilin kaybolması ya da sonradan ileri sürülmesinin önemli ölçüde güçleşmesi ihtimalinde mahkemeden delil tespiti istenebilir. Bu işlem bilirkişi incelemesi gibi yollarla mevcut durumu korumaya yöneliktir; satıcının sorumluluğu hakkında kendiliğinden kesin hüküm oluşturmaz.
Dava açılmadan önce esas davaya bakacak mahkemeye veya incelenecek malın bulunduğu yer sulh hukuk mahkemesine başvurulabilir. Dava açılmışsa talep davayı gören mahkemeye yöneltilir. Başvuruda malın yeri, incelemenin aciliyeti ve bilirkişinin cevaplaması istenen teknik sorular belirtilmelidir. Bildirim yükümlülüğü ayrıca yerine getirilmelidir. HMK m.400 ve 401.
Başka yerden gönderilen ayıplı malda, bulunduğunuz yerde satıcının temsilcisi yoksa TBK 226 özel koruma ve tespit yükümlülükleri getirir. Gerekli koruma önlemleri alınmadan mal geri gönderilmemelidir. Çabuk bozulabilen ürünlerde mahkeme aracılığıyla satış imkânı ve bazı koşullarda yükümlülüğü de vardır. Bu yüzden “koliyi kapatıp geri yollamak” her uyuşmazlık için yeterli çözüm değildir. İade yöntemi, taşıma koşulları ve teslim kaydı önceden belirlenmelidir. TBK m.226.
İade, bedel indirimi, onarım veya değişim nasıl seçilir?
Satıcının ayıptan sorumlu olduğu durumda TBK 227; malı geri vermeye hazır olduğunu bildirerek sözleşmeden dönme, malı tutup ayıp oranında bedel indirimi, aşırı masraf gerektirmeyen ücretsiz onarım ve mümkünse ayıpsız benzeriyle değişim haklarını düzenler. Üretimin durması veya başka zararlar bakımından genel hükümlere göre tazminat istemi de değerlendirilebilir.
Seçim, işletmenin yalnız ticari tercihine dayanmaz. Ayıbın ağırlığı, giderilebilirliği ve malın kullanım durumu sonucu etkiler. Dönme olayın koşullarıyla haklı görülmezse hâkim onarıma veya bedel indirimine karar verebilir. Satıcının ayıpsız benzeri hemen verip zararın tamamını gidermesi de kanunda ayrıca düzenlenmiştir. Bedel indirimi tutarı her zaman tamir faturasına eşit değildir. Malın değerindeki eksiklik satış bedeline çok yakınsa TBK 227 uyarınca yalnız sözleşmeden dönme veya ayıpsız benzeriyle değişim haklarından biri kullanılabilir.
Bir partinin yalnız bazı ürünleri kusurluysa, bütün siparişin iadesi otomatik sonuç değildir. Ayıplı parçaların diğerlerinden önemli zarar olmadan ayrılıp ayrılamadığı TBK 230 bakımından incelenir. Ürünün başkasına devredilmesi veya biçiminin değiştirilmesi de dönme imkânını etkileyebilir. Örneğin tartışmalı hammaddenin tamamını üretimde kullanmadan önce numune alınması tek başına bütün hakları korumaya yetmeyebilir. TBK m.227, 228 ve 230.
Tazminat talebinde üretim kaybı, zorunlu ek taşıma veya inceleme giderleri ayrı belgelenmelidir. Sipariş iptali yazıları, üretim kayıtları ve ödeme belgeleri zararın varlığını ve ayıpla bağlantısını gösterebilir. Aynı zarar hem bedel indirimi hem başka bir kalem içinde iki kez istenmemelidir. Soyut günlük kazanç tahmini, tek başına ispat yerine geçmez.
Varsayımsal örnek: Çatlak parça ve sonradan çıkan dayanıklılık sorunu
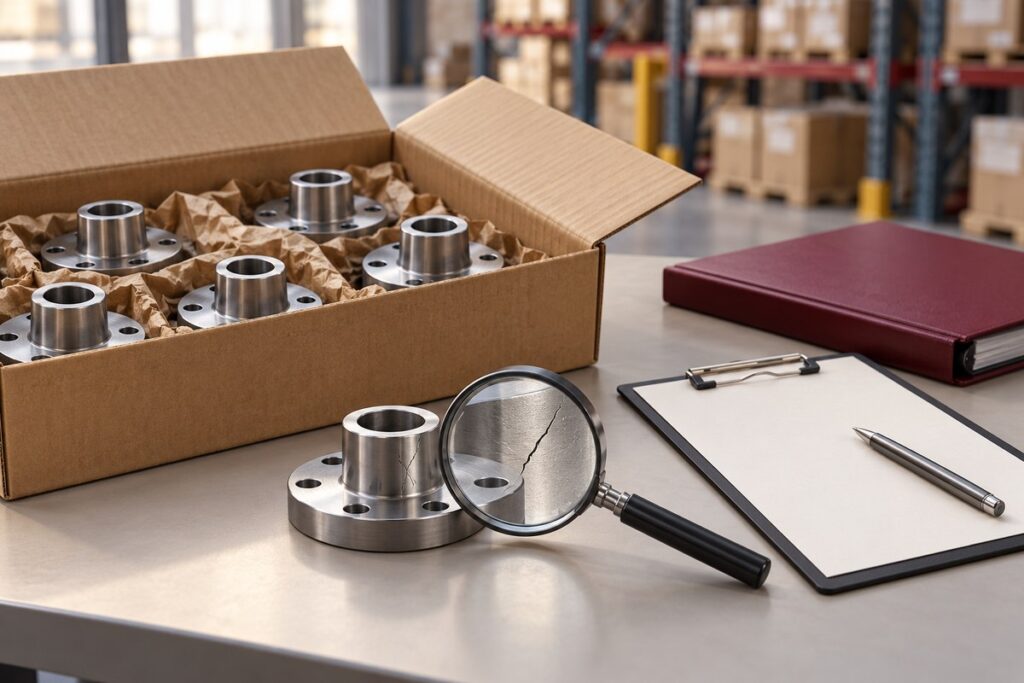
Bir işletmenin standart metal parçalar satın aldığını varsayalım. Teslim sırasında bazı parçaların üzerinde çıplak gözle görülen çatlaklar vardır. Depo sorumlusu fotoğraf çeker ve parti numarasını kaydeder. Bu durumda sekiz günlük kontrol süresinin sonunu beklemek yerine, teslimde açıkça belli ayıp için iki günlük bildirim kuralı dikkate alınmalıdır. Kusurlu miktarın ayrılması, teslim tutanağı ve satıcıya ulaşan bildirim önemlidir.
Aynı ürünün dışarıdan ve olağan kabul testinde anlaşılmayan iç yapısal bir sorunu daha sonra ortaya çıkmış olsun. Burada teknik inceleme, ilk kontrolde kusurun anlaşılıp anlaşılamayacağını da açıklamalıdır. Gerçekten gizli ayıp söz konusuysa öğrenildiğinde hemen bildirim gerekir. Sonucu değiştiren olgu yalnız arızanın geç görülmesi değildir; olağan incelemeyle bulunabilir olup olmadığıdır. Bu örnek gerçek bir müvekkil dosyası veya sonuç vaadi içermez.
Arabuluculuk, dava ve zamanaşımı bakımından ne yapılmalı?
Ticari uyuşmazlıkta görevli mahkeme kural olarak asliye ticaret mahkemesidir. Yetki bakımından davalının yerleşim yeri, sözleşmenin ifa yeri ve tacirler arasındaki geçerli yetki anlaşması incelenir. Yazılı yetki anlaşmasının hangi ilişkiyi ve mahkemeyi gösterdiği önemlidir. Sözleşmede tahkim varsa bu kayıt da başvuru öncesinde değerlendirilir. TTK m.4 ve 5; HMK m.6, 10, 17 ve 18.
Konusu bir miktar para olan ticari alacak, tazminat, itirazın iptali, menfi tespit ve istirdat davalarında dava açılmadan önce arabulucuya başvurulması gerekir. Menfi tespit, borçlu olunmadığının belirlenmesi; istirdat ise ödenen paranın geri alınması talebidir. Geçerli tahkim sözleşmesi ve kanundaki diğer istisnalar ayrıca incelenir. Bedel iadesi veya indirim nedeniyle para talebi bu yönden değerlendirilir. Salt onarım ya da değişim talebinde ve birden fazla talebin birlikte ileri sürülmesinde dava şartı, taleplerin gerçek içeriğine göre ayrıca belirlenmelidir. Bütün ayıp uyuşmazlıklarının aynı usule tabi olduğu varsayılmamalıdır. TTK m.5/A.
TBK 231’deki iki yıllık süre kural olarak malın alıcıya devrinden başlar. Ayıbın daha sonra fark edilmesi başlangıcı otomatik olarak ileri taşımaz. Daha uzun sorumluluk üstlenilmesi ve ağır kusur istisnası incelenmelidir. Ayrıca iki yıl içinde bildirilmiş ayıptan doğan savunma hakkının, sürenin geçmesiyle ortadan kalkmamasına ilişkin hüküm bulunur. Bu savunma imkânı, süresi geçmiş her bağımsız para talebinin dava edilebileceği anlamına gelmez.
İhtar göndermek tek başına zamanaşımını kesmez. Dava şartı arabuluculukta büroya başvurudan son tutanağa kadar zamanaşımı durur; hak düşürücü süre işlemez. Bu düzenleme, ayıp bildirimini sonraya bırakmak için kullanılmamalıdır. Bildirim, dava hazırlığı ve zamanaşımı birbirinden ayrı izlenmelidir. TBK m.154 ve 231; 6325 sayılı Kanun m.18/A.
Harç, bilirkişi, delil tespiti, tebligat ve avukatlık giderleri talebin niteliğine ve dosyaya göre değişir. Dava süresi veya tahsil sonucu önceden garanti edilemez. Anlaşma sağlanırsa hangi ürünlerin ne zaman teslim edileceği, onarım veya değişimin kapsamı, ödeme ve taşıma giderleri ile vazgeçilen talepler açık yazılmalıdır.
Başvuru hazırlığında hangi belgeleri bir araya getirmelisiniz?
- Sipariş, sözleşme, teknik şartname ve numune kayıtları: Satıcının hangi nitelikleri üstlendiğini gösterir.
- İrsaliye ve teslim tutanağı: Teslim tarihini, miktarı ve ilk görünür hasarları ortaya koyar.
- Parti numarası, fotoğraf, test ve servis kayıtları: İncelenen malın kimliğini ve ayıbın kaynağını değerlendirmeye yarar.
- Bildirim metni, ekleri ve ulaşma kaydı: Hangi kusurun, hangi muhataba, ne zaman açıklandığını gösterir.
- Ödeme, iade ve zarar belgeleri: Talebin tutarını, kalan borcu ve ek giderleri açıklamaya yardımcı olur.
İlk adım, teslim ve öğrenme tarihlerini aynı dosyada belirlemek, malı güvenli biçimde korumak ve uygun bildirimi gecikmeden yapmaktır. Sonraki adımda teknik bulgularla sözleşme birlikte değerlendirilerek hangi hakkın kullanılacağı seçilir. Satıcının inceleme yapmasını beklemek, bu hazırlığın ertelenmesini gerektirmez.
Yazar: Av. İltan Ekmekçioğlu. Mevzuat kontrol tarihi: 31 Ekim 2026.
Bu yazı genel bilgilendirme amaçlıdır. Sözleşme, teslim ve bildirim tarihleri, teknik raporlar ve uygulanacak hukuk görülmeden somut olay hakkında kesin değerlendirme yapılamaz. Özellikle 1 Temmuz 2012 öncesindeki işlem ve sürelerde 6101 ve 6103 sayılı yürürlük kanunları ayrıca incelenmelidir.